 安全股票配资公司
本文系深潜atom第1035篇原创作品
"
2026Q1归母利润超2025,
洋河股份回弹了?
宋缺丨作者
深潜atom工作室丨编辑
在白酒行业深度调整周期持续发酵、存量博弈日趋白热化,次高端赛道内卷加剧、消费需求持续疲软的背景下,洋河股份披露的2025年年报及2026年一季报,再次将这家昔日“茅五洋”行业第三的经营困境赤裸裸地暴露在公众视野。
即便2026年一季度交出“单季归母利润超2025全年”的亮眼成绩单,也难以掩盖其经营基本面持续恶化的真相。所谓“2026年Q1归母利润24.47亿元超2025全年22.06亿元”的亮眼表象,也难以掩盖经营基本面的持续恶化,洋河股份长期复苏之路依旧道阻且长。
2026年Q1归母利润超2025全年,洋河股份真的回弹了?
回顾洋河的增长轨迹,2023年无疑是其近期的业绩巅峰,全年营收突破330亿元,归母净利润达100.16亿元,稳坐行业第三把交椅。但2024年洋河股份骤然踩下增长刹车,营收同比下滑12.83%至288.76亿元,归母净利润缩水至66.73亿元,同比降幅达33.37%,增长颓势初现。
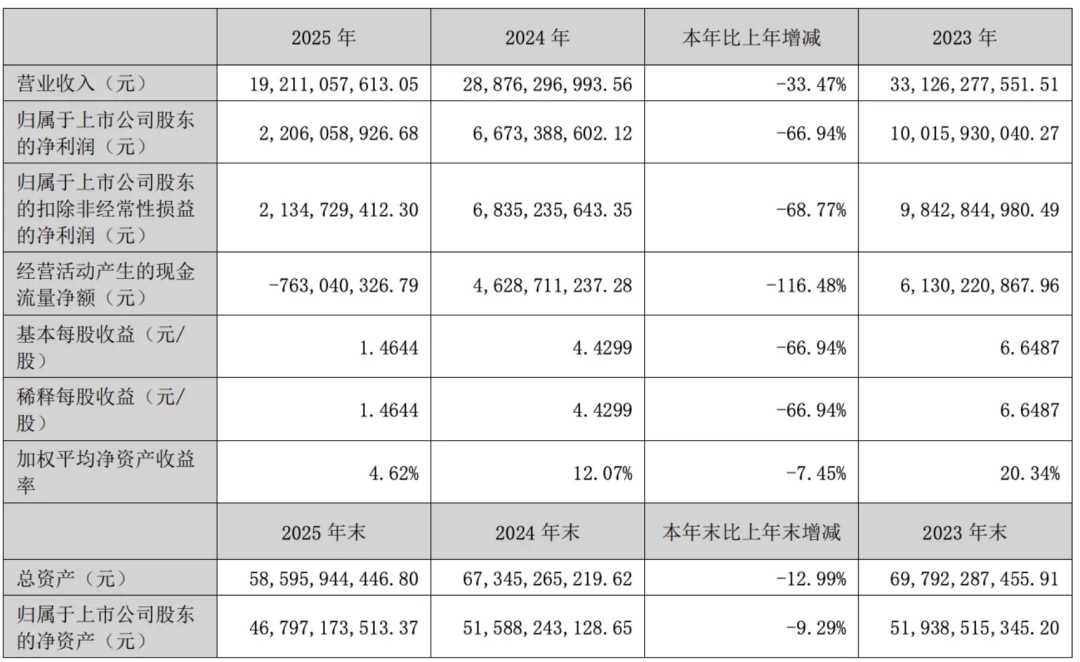
进入2025年,白酒行业调整进一步深化。市场原本寄望于洋河能凭借深厚的品牌积淀和渠道基础走出差异化道路,实现业绩修复,但这份期待还是被最新年报击破。2025年,洋河股份营收192.11亿元,同比大幅下滑33.47%;归母净利润仅22.06亿元,同比暴跌66.94%。
更令人揪心的是,2025年第四季度,洋河股份出现了罕见的单季巨额亏损。单季营收11.21亿元,归母净利润为-17.69亿元;经营活动现金流量净额为-7.63亿元,同比减少116.48%。洋河股份的表现并非偶然,而是洋河主动去库存、清理渠道包袱,叠加行业需求疲软、竞品挤压的集中体现,也成为拖累2025年全年业绩的“致命黑洞”。
财务结构层面,洋河股份虽有小幅亮点,但难以掩盖主业困境。2025年末,洋河股份总资产585.96亿元,同比下滑12.99%;值得欣慰的是,总负债117.03亿元,同比下滑25.23%;流动负债113.11亿元,同比减少25.87%,短期债务压力得到大幅缓解。
但现金流的恶化却不容忽视。2025年经营活动现金流净额为-7.63亿元,同比暴跌116.48%,这是公司经营现金流罕见出现大额负值,反映出终端销售乏力、资金回笼困难的严峻现实;即便投资现金流净额同比增长51.69%、筹资现金流净额同比增长1.69%,也无法阻挡现金及现金等价物净额的快速消耗,全年减少83.26亿元下滑至131.55亿元。
为应对业绩下滑,洋河股份从2024年便开始主动收缩成本,2025年这一策略进一步升级。2025年营业成本下降19.39%至157.29亿元;销售费用52.06亿元,同比减少7.02%。
进入2026年第一季度,春节消费旺季的加持下,洋河股份交出了“单季归母净利润超2025全年”的成绩单,营收81.86亿元,归母净利润24.47亿元,一时引发市场关注。
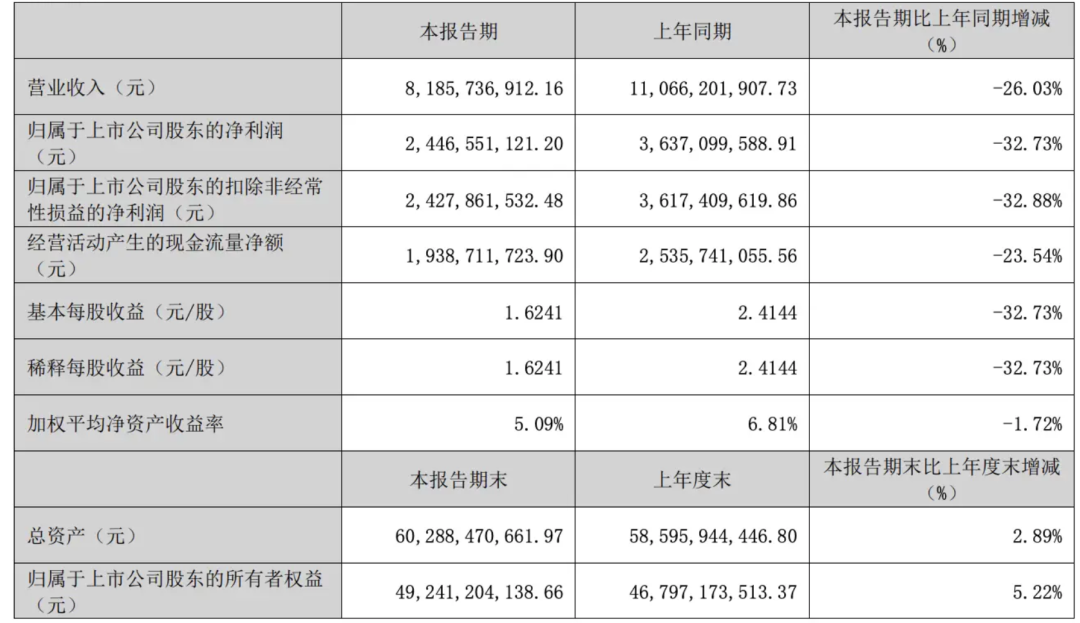
但深入分析不难发现,这一“亮眼”数据背后,并非经营拐点到来的信号。从同比数据来看,2026年Q1营收同比下滑26.03%,归母净利润同比下滑32.72%,下滑趋势毫无改观。
与此同时,经营活动现金流净额19.39亿元,同比减少23.54%,即便有春节宴席、亲友聚餐等刚性需求支撑,资金回笼能力依旧不及上年同期。
库存虽有好转,渠道大幅收缩,基本盘岌岌可危
洋河股份当前的经营困境,根源在于过往长期推行的“深度分销+强制压货”模式的后遗症集中爆发,渠道利润微薄、经销商资金压力巨大、终端动销乏力,最终导致渠道生态濒临失衡。
合同负债(预收款)作为反映经销商打款意愿和渠道信心的核心指标。2025年末,洋河股份合同负债降至75.29亿元,同比下滑27.21%;2026年一季度末,合同负债进一步降至54.15亿元,较2025年末再减21.14亿元,“蓄水池”持续干涸。
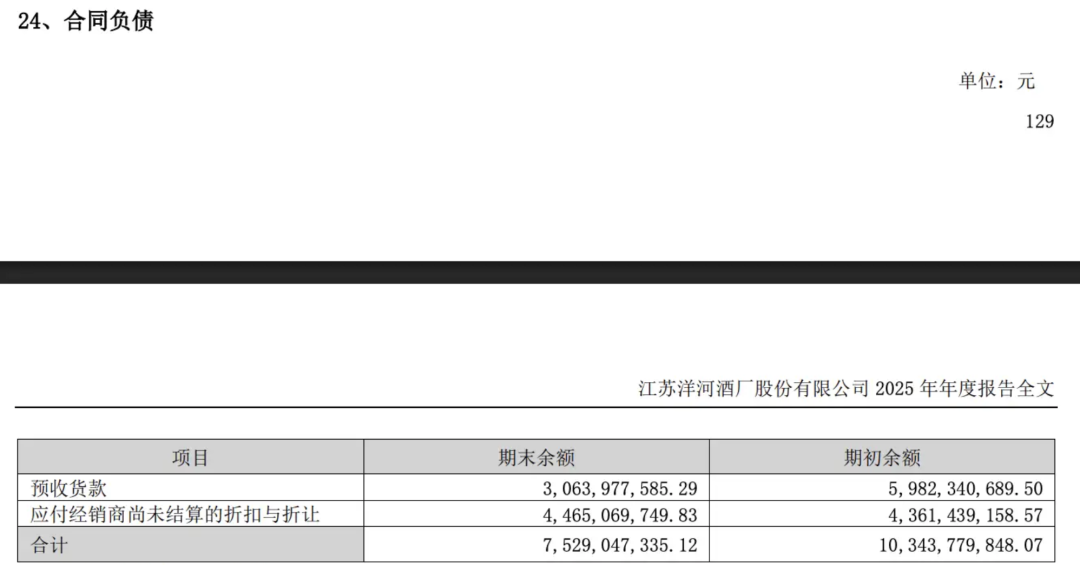
合同负债的持续下滑,直接反映出经销商备货信心不足、打款积极性低迷,同时也意味着洋河股份未来收入确认的潜力大幅收缩,渠道端的颓势短期内难以逆转。
为扭转渠道困局,2025年洋河股份内部下达“铁命令”,坚决推进去库存工作,提出“以稳价盘、促动销、提势能为主导”的营销策略,引导经销商优先消化存量库存。
年报数据显示,2025年洋河股份白酒生产量8.85万吨,同比减少39.20%;库存量3.11万吨,同比减少31.74%,去库存工作取得一定成效,1.45万吨的库存减少,主要归功于5.70万吨的生产量下滑。
2025年末,洋河股份存货账面价值高达203.75亿元,占总资产比例达34.77%,这一数值不仅远超行业平均水平,更超过了洋河股份2025年全年192.11亿元的营收规模,“存销倒挂”现象凸显;截至2026年一季度末,存货虽略有回落至195.84亿元,但仍维持近200亿元高位,去库存依旧是洋河未来一段时间的核心任务。
大量资金被库存占用,不仅影响渠道周转与价盘稳定,更埋下了潜在的存货减值隐患,进一步加剧了公司资产流动性压力。
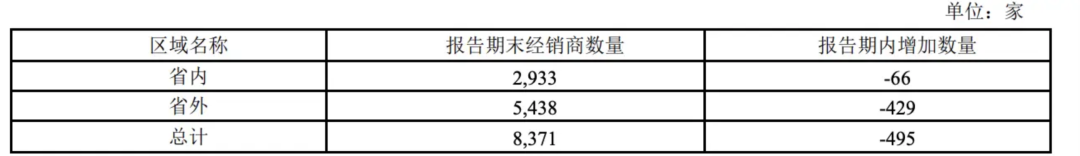
渠道版图的快速收缩,进一步加剧了洋河的经营困境。2025年全年,洋河股份经销商净减少495家,其中省内减少66家、省外减少429家。渠道收缩的背后,或许和批价倒挂、库存积压等问题存在巨大关联,洋河股份全国渠道网络萎缩,渠道战斗力大幅削弱。
更致命的是,洋河赖以生存的省内基本盘彻底动摇。作为“苏酒龙头”,江苏市场长期以来是洋河的核心营收来源。2025年,今世缘省内营收达到90.8亿元,正式超越洋河股份的86.19亿元,“洋河=江苏酒”的传统认知正在快速弱化。
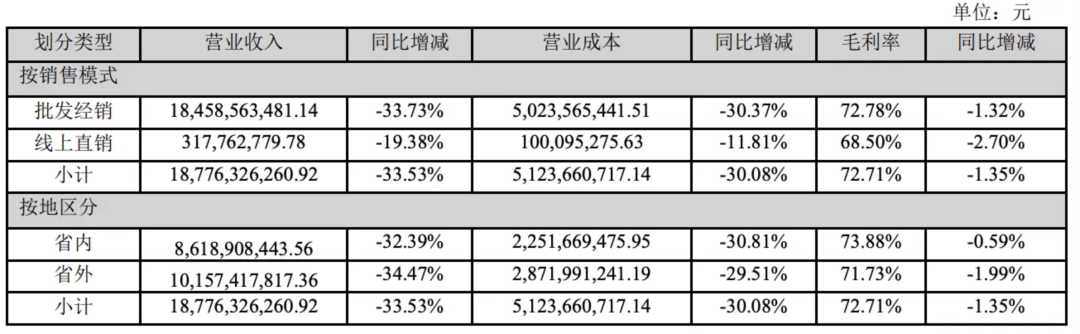
省外市场的扩张则早已陷入停滞。2025年,洋河省外营收101.57亿元,同比下滑34.47%,下滑幅度超过省内;经销商净减少429家,省外渠道流失严重。
早年洋河凭借深度分销模式快速实现全国化布局,但缺乏全国性核心大单品支撑,省外市场多为“浅度覆盖”,品牌认知度和消费者粘性远不及省内,一旦行业调整、渠道收缩,省外市场便率先出现下滑,根本无法弥补省内市场的缺口。
产品结构全面承压,洋河股份找到适配时代的打法了吗?
产品是企业的核心竞争力,而洋河股份当前的困境,本质上是产品结构失衡、核心产品竞争力不足,未能适配行业结构性调整的趋势。
从2025年产品销售数据来看,洋河全价格带产品均陷入下滑困境。中高档酒销售165.42亿元,同比减少31.97%;普通酒销售22.34亿元,同比减少43.17%,普通酒下滑幅度远超中高档酒,反映出洋河股份大众市场竞争力的持续弱化。
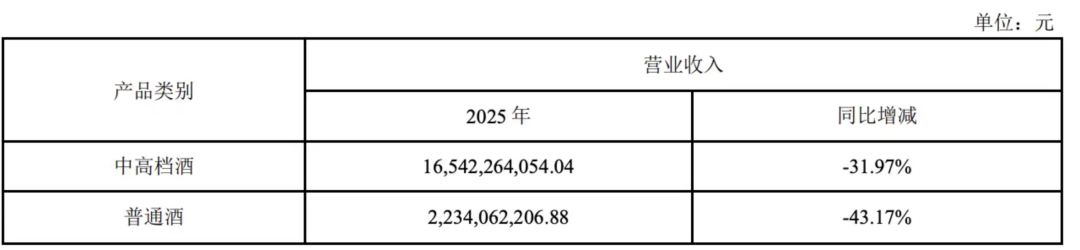
这一现象与白酒行业的结构性调整直接相关。2025年,全国白酒产量累计354.9万千升,同比下降12.1%;叠加消费理性化趋势明显,大众价位依托场景红利分得部分市场,而曾被视为增长引擎的次高端价格带,成为竞争最惨烈的“红海”。
洋河股份的核心产品矩阵,恰好集中在300-800元次高端价格带,这一价格带直接面对剑南春水晶剑、汾酒青花20、古井贡酒年份原浆等强敌的围剿。这些竞品要么拥有更强的品牌积淀,要么拥有更完善的渠道体系,要么凭借性价比优势分流消费者,各自都有优势。
为提升品牌影响力,洋河股份在2025年加大了品牌营销投入,成为苏超官方战略合作伙伴、冠名宿迁队,邀请演员何润东担任第七代海之蓝国民经典推荐官;在江苏多地举办“第七代海之蓝·龙虾嘉年华”。但这类区域性赛事的影响力有限,难以支撑全国性品牌高端化升级,对品牌力提升杯水车薪。
高端化突破始终是洋河的短板,也是其与头部企业拉开差距的核心原因。为抢占高端市场,洋河推出梦之蓝手工班,但高端产品规模较小,尚未形成全国性大单品c。
天眼查数据显示,我国现存在业、存续状态的白酒相关企业超13.5万家,面对众多对手持续领先本就困难。为破解产品困局,洋河股份也在加大研发投入,2025年投入1.45亿元用于研发,同比增长38.10%,试图通过品质升级和产品创新突破困境。但遗憾的是,截至目前,洋河股份尚未推出能引爆市场的亮眼新品,未能形成新的增长引擎。
不可否认,洋河股份主动控量去库存、收缩成本、优化渠道,是修复渠道生态、实现长期健康发展的必要举措,这种“深蹲蓄力”的战略选择,体现了公司的长期主义理念。但短期来看,行业调整尚未结束,次高端内卷依旧白热化,竞品挤压、消费疲软的压力仍将持续,洋河股份的业绩修复仍需时间。
未来,洋河股份若想真正突围,或许可以在四个方面实现突破:一是持续推进去库存工作,修复价盘体系;二是优化产品结构,加大高端化投入,同时打造新的大众级大单品;三是重塑品牌差异化认知,适配年轻消费群体的需求;四是将研发投入转化为产品竞争力。
在白酒行业分化加剧、强者恒强的格局下,洋河股份的“深蹲”能否换来未来的“起跳”,仍需时间检验。但若不能快速破解当前的产品、渠道、品牌困局,洋河股份不仅难以重回行业前三,甚至可能被更多竞品超越,彻底错失行业复苏的机遇。

华林优配提示:文章来自网络,不代表本站观点。
相关文章
热点资讯